 व्यापार
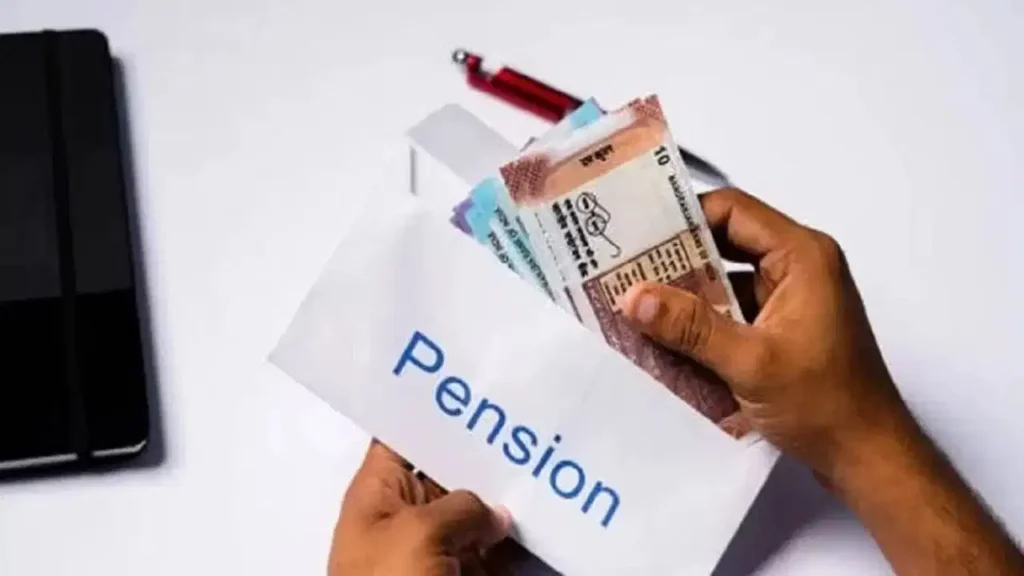
अटल पेंशन योजना (APY) केंद्र सरकार द्वारा संचालित एक महत्वपूर्ण सामाजिक सुरक्षा योजना है, जिसका मुख्य उद्देश्य नागरिकों को 60 वर्ष की आयु के बाद नियमित मासिक आय प्रदान करना है।
यह योजना विशेष रूप से गरीब, निम्न आय वर्ग और असंगठित क्षेत्र में कार्य करने वाले श्रमिकों को ध्यान में रखकर तैयार की गई है। इस योजना में 18 वर्ष से लेकर 40 वर्ष तक की आयु का कोई भी भारतीय नागरिक भाग ले सकता है, हालांकि इसके लिए कुछ अनिवार्य पात्रता शर्तें और नियम निर्धारित किए गए हैं। हाल ही में महाराष्ट्र के ठाणे जिले में बैंक ऑफ महाराष्ट्र, राज्य स्तरीय बैंकर्स समिति (SLBC) और पेंशन फंड नियामक एवं विकास प्राधिकरण (PFRDA) के संयुक्त तत्वावधान में विशेष जागरूकता अभियान भी आयोजित किया गया, जहाँ नागरिकों को बुढ़ापे की वित्तीय सुरक्षा के लिए APY से जुड़ने के लाभ समझाए गए।
🏦 APY अकाउंट कैसे खोलें: बैंक या पोस्ट ऑफिस से जुड़ने की प्रक्रिया
अटल पेंशन योजना में खाता खोलने के लिए आवश्यक कदम:
बचत खाते से जुड़ाव: यदि आपके पास किसी भी बैंक अथवा डाकघर (Post Office) में आधार कार्ड से लिंक बचत खाता (Savings Account) उपलब्ध है, तो आप सीधे APY में पंजीकृत हो सकते हैं।
नया खाता व केवाईसी: यदि बैंक या पोस्ट ऑफिस में पहले से खाता नहीं है, तो सर्वप्रथम नया बचत खाता खुलवाकर आधार आधारित पूर्ण केवाईसी (KYC) प्रक्रिया पूरी करनी होगी।
आवेदन की पात्रता: खाता सक्रिय होने और आधार सत्यापन पूरा होने के बाद अटल पेंशन योजना के लिए औपचारिकताएं पूर्ण की जा सकती हैं।
मासिक पेंशन के स्लैब और योगदान का आधार:💰 60 साल की उम्र के बाद कितनी मिलेगी पेंशन: ₹1,000 से ₹5,000 तक के विकल्प
न्यूनतम गारंटीड पेंशन: इस योजना के अंतर्गत निवेशक को 60 वर्ष की आयु पूर्ण होने पर प्रति माह ₹1,000, ₹2,000, ₹3,000, ₹4,000 अथवा ₹5,000 की गारंटीड न्यूनतम पेंशन प्राप्त करने का विकल्प मिलता है।
उम्र और योगदान पर निर्भरता: पेंशन की निर्धारित राशि इस बात पर निर्भर करती है कि आवेदक किस उम्र में योजना से जुड़ रहा है और वह किस पेंशन स्लैब का चयन करता है।
कम उम्र में जुड़ने का लाभ: जितनी कम उम्र (जैसे 18 या 20 वर्ष) में इस योजना की शुरुआत की जाती है, मासिक प्रीमियम की राशि उतनी ही कम होती है, जिससे लंबे समय में वित्तीय भार नहीं पड़ता।
डिजिटल माध्यम से जुड़ने के सरल चरण:💻 APY के लिए ऑनलाइन आवेदन कैसे करें: नेट बैंकिंग से घर बैठे प्रक्रिया
नेट बैंकिंग लॉगिन: यदि आपका बैंक इंटरनेट बैंकिंग के जरिए APY पंजीकरण की सेवा उपलब्ध कराता है, तो संबंधित बैंक के पोर्टल या मोबाइल ऐप में लॉगिन करें।
APY विकल्प का चयन: सर्विसेज अथवा सोशल सिक्योरिटी स्कीम्स सेक्शन में जाकर ‘Atal Pension Yojana’ का चयन करें और मांगी गई व्यक्तिगत व नामांकित (Nominee) जानकारी दर्ज करें।
ऑटो-डेबिट की सुविधा: फॉर्म सबमिट करने के बाद खाते से ऑटो-डेबिट (Auto-Debit) सुविधा सक्रिय हो जाती है, जिससे मासिक, त्रैमासिक अथवा छमाही आधार पर तय किस्त खाते से अपने आप कटती रहती है।
शाखा स्तर पर पंजीकरण की आधिकारिक विधि:📝 ऑफलाइन आवेदन का तरीका क्या है: नजदीकी शाखा में जमा करें दस्तावेज
फॉर्म प्राप्त करें: ऑफलाइन माध्यम से जुड़ने के लिए अपने नजदीकी बैंक शाखा अथवा पोस्ट ऑफिस जाएं और वहां से APY आवेदन पत्र प्राप्त करें।
दस्तावेज संलग्न करें: आवेदन पत्र में सभी अनिवार्य विवरण भरकर उसके साथ आधार कार्ड की छायाप्रति (Photocopy) और आवश्यक केवाईसी दस्तावेज संलग्न करें।
स्वीकृति व पावती: फॉर्म जमा होने के बाद बैंक अधिकारी द्वारा एक औपचारिक अभिस्वीकृति रसीद (Acknowledgement Receipt) प्रदान की जाएगी तथा स्थायी रिटायरमेंट खाता संख्या (PRAN) जनरेट होने पर पंजीकृत मोबाइल नंबर पर एसएमएस प्राप्त हो जाएगा।
परिपक्वता उपरांत पेंशन निकासी और पारिवारिक सुरक्षा:👵 60 वर्ष के बाद पेंशन प्राप्त करने की प्रक्रिया: जीवनसाथी को भी मिलता है लाभ
अनुरोध पत्र जमा करना: 60 वर्ष की आयु पूर्ण होते ही खाताधारक को संबंधित बैंक या डाकघर शाखा में जाकर पेंशन प्रारंभ करने के लिए औपचारिक दावा प्रस्तुत करना होता है।
नियमित मासिक भुगतान: सत्यापन प्रक्रिया पूर्ण होने के उपरांत प्रत्येक माह निर्धारित पेंशन राशि सीधे लाभार्थी के बैंक खाते में अंतरित की जाती है।
जीवनसाथी को अधिकार: यदि किसी कारणवश मुख्य पेंशनभोगी (सब्सक्राइबर) का निधन हो जाता है, तो नियमों के तहत समान पेंशन राशि उसके जीवनसाथी (पति/पत्नी) को जीवनपर्यंत मिलती रहती है। दोनों के निधन के पश्चात संचित निधि नामित व्यक्ति (Nominee) को सौंप दी जाती है।
पूर्व-परिपक्व निकासी (Premature Exit) की विशेष परिस्थितियां:⚠️ क्या 60 साल से पहले पैसा निकाल सकते हैं: असमय निकासी के कड़े नियम
सीमित निकासी की अनुमति: सामान्य परिस्थितियों में 60 वर्ष से पहले योजना से बाहर निकलने की अनुमति नहीं दी जाती है।
अपवादजनक स्थितियां: केवल कुछ अत्यंत गंभीर और अपरिहार्य परिस्थितियों में—जैसे सब्सक्राइबर का आकस्मिक निधन अथवा किसी प्राणघातक बीमारी के उपचार के लिए—ही समय पूर्व खाता बंद करने की छूट मिलती है।
सरकारी अंशदान की कटौती: यदि कोई व्यक्ति 60 वर्ष से पूर्व स्वेच्छा से खाता बंद करता है, तो उसे केवल उसके द्वारा जमा किया गया वास्तविक अंशदान और उस पर अर्जित ब्याज ही वापस मिलता है; सरकारी सह-योगदान और उस पर बने लाभ रोक लिए जाते हैं। अतः अधिकतम लाभ सुनिश्चित करने के लिए इसे 60 वर्ष की आयु तक जारी रखना ही श्रेयस्कर है।
यह खबर आपको कैसी लगी?